Diskriminasi Pajak THR: ASN Bebas Beban Sementara Pekerja Swasta Tetap Tersengal
ASN menerima THR 2026 tanpa potong pajak sementara pekerja swasta tetap tersengal dengan beban PPh. Pemerintah masih mengkaji usulan pembebasan pajak untuk THR swasta, menunjukkan ketimpangan nyata dalam perlakuan fiskal antar sektor.
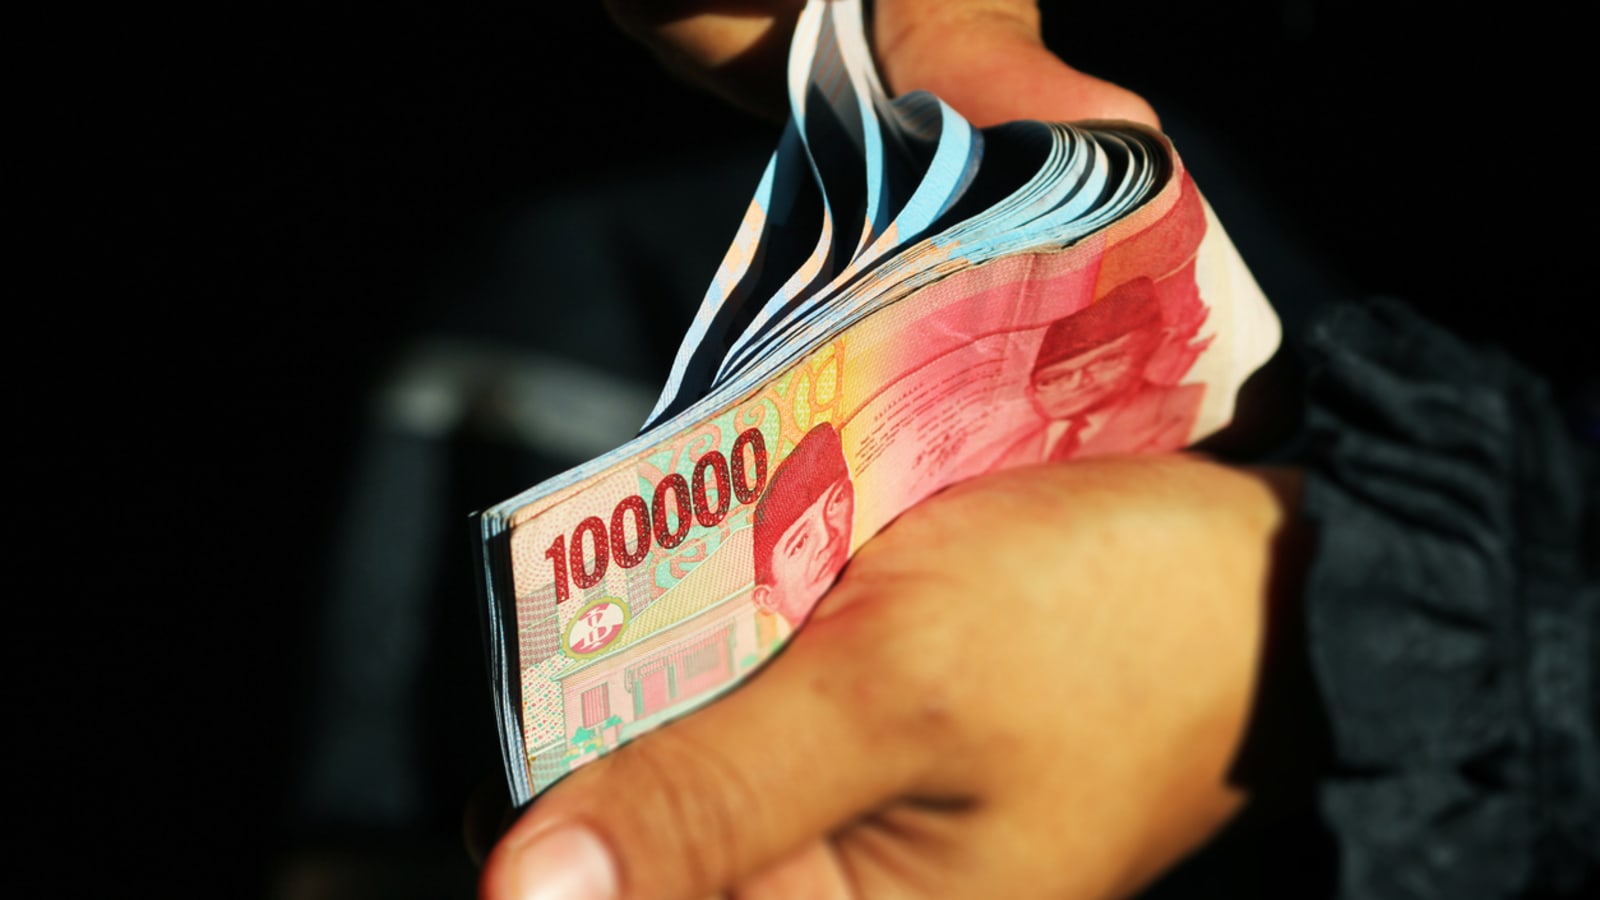
Obor Keadilan - Pemerintah Indonesia kembali menunjukkan kebijakan yang memicu pertanyaan serius mengenai keadilan fiskal antara pegawai negeri sipil (ASN) dan karyawan sektor swasta. Menjelang perayaan Hari Raya 2026, status tunjangan hari raya (THR) kedua kelompok pekerja ini menunjukkan disparitas signifikan yang patut menjadi sorotan publik. Sementara ASN akan menerima THR mereka secara utuh tanpa dipotong pajak penghasilan pribadi, ribuan karyawan pekerja swasta tetap harus menanggung beban perpajakan atas bonus tahunan mereka. Kondisi ini mencerminkan adanya ketimpangan perlakuan yang fundamental dalam sistem perpajakan nasional, di mana status kepegawaian sesorang menentukan perlakuan berbeda atas penghasilan yang pada dasarnya memiliki fungsi dan tujuan yang sama.
Menurut informasi yang beredar di kalangan Kementerian Keuangan, usulan untuk memberikan pengecualian pajak penghasilan (PPh) terhadap THR karyawan swasta masih berada dalam tahap kajian mendalam. Para pembuat kebijakan menyatakan bahwa keputusan final mengenai penangguhan atau penghapusan pajak THR swasta belum dapat ditetapkan dalam waktu dekat. Sementara itu, ketentuan yang berlaku untuk ASN sudah jelas dan final, memberikan mereka keuntungan signifikan yang tidak dinikmati oleh sejawat mereka di sektor privat. Perbedaan perlakuan ini tidak hanya mencakup aspek finansial semata, tetapi juga menyentuh dimensi keadilan dan persamaan hak yang menjadi fondasi sistem perpajakan yang sehat. Nomenklatur sebagai aparatur negara sepertinya menjadi kunci utama yang membedakan siapa yang berhak atas perlakuan istimewa dalam konteks insentif pajak ini.
Aspek problematis dari situasi ini semakin kompleks ketika mempertimbangkan kontribusi ekonomi kedua kelompok pekerja tersebut. Karyawan swasta tidak hanya berkontribusi melalui pajak penghasilan pribadi mereka, tetapi juga melalui keterlibatan aktif dalam pertumbuhan ekonomi nasional dan penciptaan lapangan kerja. Namun, ketika berbicara mengenai benefit pajak, mereka tampak mendapat porsi yang lebih kecil dibandingkan dengan rekan-rekan mereka di institusi pemerintahan. Ketidakseimbangan ini mengundang pertanyaan fundamental tentang logika dan filosofi kebijakan perpajakan di Indonesia, terutama mengenai prinsip-prinsip keadilan horizontal yang seharusnya menjadi pegangan utama dalam perumusan undang-undang perpajakan.
Dalam konteks kebijakan publik yang lebih luas, ketentuan mengenai THR dan perlakuan pajaknya mencerminkan tren yang lebih besar: kemudahan dalam memberikan benefit kepada sektor publik dibandingkan dengan upaya untuk melindungi daya beli pekerja sektor swasta. Sementara pemerintah terus mengkaji usulan pembebasan pajak untuk THR swasta, waktu terus berjalan dan kesempatan untuk memberikan rasa keadilan kepada jutaan pekerja swasta terus berlalu. Momentum menjelang Tahun Baru 2026 seharusnya menjadi waktu yang tepat bagi pemerintah untuk membuat keputusan yang berani dan adil, mengakhiri disparitas ini dan menunjukkan komitmen nyata terhadap prinsip kesamaan perlakuan dalam sistem perpajakan nasional.
What's Your Reaction?