Klaim Asuransi Mobil Ditolak, Konsumen Dirugikan: Pentingnya Pemahaman Polis bagi Debitur
Penolakan klaim asuransi mobil terus menjadi permasalahan serius bagi konsumen Indonesia, terutama mereka yang masih memiliki kewajiban cicilan. Kasus Pajero rusak parah yang klaim asuransinya ditolak menunjukkan pentingnya pemahaman polis dan perlindungan konsumen yang lebih baik.
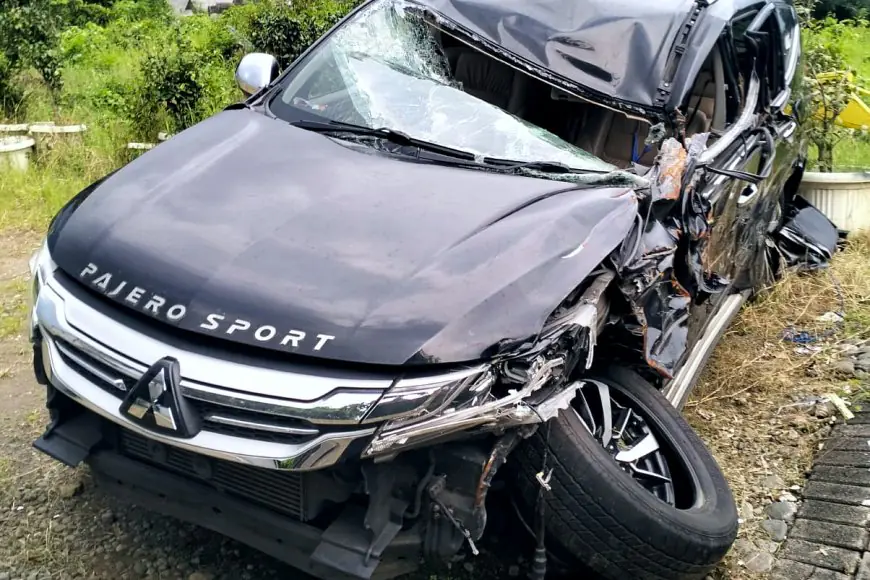
Obor Keadilan - Kasus penolakan klaim asuransi kendaraan terus menjadi masalah serius yang menimpa konsumen Indonesia. Belakangan ini, seorang debitur mengalami kerugian material yang signifikan ketika kendaraan Pajero miliknya mengalami kerusakan parah, namun klaim asuransinya ditolak oleh pihak penanggung. Insiden ini menjadi sorotan publik dan menunjukkan betapa kompleksnya sistem asuransi otomotif di Indonesia, terutama dalam hal transparansi dan perlindungan konsumen. Penolakan klaim yang terjadi telah memicu pertanyaan mendalam tentang bagaimana konsumen dapat melindungi diri mereka dari praktik-praktik yang merugikan, serta pentingnya literasi asuransi yang lebih baik di kalangan masyarakat luas.
Berdasarkan investigasi mendalam, penolakan klaim tersebut terjadi karena beberapa alasan teknis yang selama ini kerap menjadi celah dalam polis asuransi standar. Perusahaan asuransi mengklaim bahwa kondisi kendaraan pada saat terjadi kerusakan tidak sesuai dengan dokumentasi awal, atau adanya indikasi perawatan yang tidak memadai dari pihak pemegang polis. Permasalahan ini mencerminkan bagaimana ketentuan-ketentuan dalam polis sering kali ditulis dengan bahasa yang rumit dan penuh dengan klausul pengecualian yang tidak dipahami dengan baik oleh konsumen biasa. Akibatnya, ketika terjadi klaim, konsumen baru menyadari bahwa banyak kondisi atau persyaratan yang sebenarnya membuat mereka tidak berhak mendapatkan ganti rugi sesuai harapan awal mereka.
Bagi para debitur yang memiliki kendaraan dengan skema pembiayaan, situasi ini menjadi sangat problematik karena mereka masih memiliki tanggungan cicilan kepada bank pemberi kredit. Ketika klaim asuransi ditolak dan kendaraan mengalami kerusakan parah, debitur tetap wajib membayar cicilan bulanan meskipun kendaraan tersebut tidak dapat digunakan lagi. Ini menciptakan beban finansial ganda yang memberatkan, di mana konsumen harus menanggung biaya perbaikan dari kantong pribadi sekaligus melanjutkan pembayaran kredit untuk aset yang sudah tidak produktif. Para ahli perlindungan konsumen menyarankan bahwa sebelum menandatangani polis asuransi, konsumen harus meminta penjelasan rinci mengenai setiap klausul, terutama mengenai kondisi-kondisi yang menjadi alasan penolakan klaim, serta memastikan ada mekanisme klaim yang jelas dan transparan.
Menurut pakar industri asuransi, langkah preventif yang dapat dilakukan konsumen adalah melakukan verifikasi lengkap terhadap kondisi kendaraan pada saat pembelian polis, mendokumentasikan setiap perawatan yang dilakukan, dan secara berkala mengkomunikasikan kondisi kendaraan kepada pihak asuransi. Lebih lanjut, pemerintah melalui Otoritas Jasa Keuangan (OJK) perlu meningkatkan pengawasan terhadap industri asuransi untuk memastikan bahwa produk-produk yang ditawarkan tidak merugikan konsumen dan memiliki standar perlindungan yang seragam. Konsumen yang merasa dirugikan juga memiliki hak untuk melakukan pengaduan melalui lembaga penyelesaian sengketa asuransi atau bahkan mengajukan tuntutan hukum apabila terbukti ada itikad buruk dari perusahaan asuransi. Melalui pendekatan holistik yang melibatkan edukasi konsumen, pengawasan regulasi yang ketat, dan penegakan hukum yang tegas, diharapkan praktik-praktik merugikan dalam industri asuransi dapat berkurang dan konsumen mendapatkan perlindungan yang lebih optimal.
What's Your Reaction?